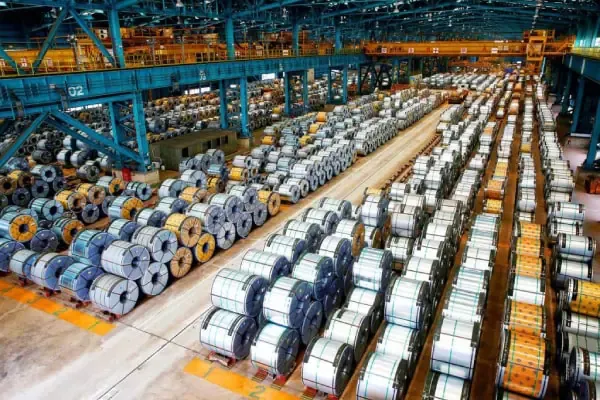
آمار تولید سال ۱۴۰۴ نشان میدهد فولاد خام ایران به حدود ۱/۳۲ میلیون تن رسیده است؛ رقمی که نسبت به سال قبل ۲/۶ درصد رشد داشته، اما تقریبا به سطح تولید سال ۱۴۰۲ بازگشته است. در مقیاس تقویمی میلادی نیز World Steel Association تولید فولاد خام ایران در سال ۲۰۲۵ را ۸/۳۱ میلیون تن برآورد کرده و ایران را در رتبه دهم تولیدکنندگان جهان قرار داده است. فاصله میان رویای ۵۵میلیون تن و واقعیت حدود ۳۲میلیون تن یک واقعیت مهم است، اما شاید مهمتر از این چیزی باشد که این فاصله درباره مدل توسعه صنعتی ایران به ما میگوید. مسأله فولاد ایران فقط کمبود ظرفیت نیست. مسأله، ناتوانی در تبدیل ظرفیت اسمی به تولید پایدار، رقابتی و اقتصادی است. در چهار سال گذشته محدودیت برق و گاز به گفته رئیس انجمن تولیدکنندگان فولاد ایران حدود ۵/۱۴ میلیارد دلار ارزش تولید از دست رفته برای زنجیره فولاد بههمراه داشته است. براساس همین برآورد، فقط در سال ۱۴۰۳ ارزش تولید از دست رفته حدود ۵/۵ میلیارد دلار بوده است. این اعداد، برآورد یک تشکل صنعتی هستند و نه حساب ملی مستقل. با این حال اندازه مسأله را بهخوبی نشان میدهند.
اینجا تناقض بزرگ صنعت فولاد نمایان میشود: ممکن است کارخانه داشته باشیم، اما برق کافی نداشته باشیم، ذخیره سنگآهن داشته باشیم، اما زیرساخت مناسب نداشته باشیم و ظرفیت صادرات داشته باشیم ولی بازار جهانی روزبهروز رقابتیتر و محدودتر شود. در چنین شرایطی، اضافه کردن ظرفیت جدید لزوما بهمعنای افزایش ثروت ملی نیست.
جهان دیگر شیفته «ظرفیت بیشتر» نیست
این مسأله فقط مشکل ایران نیست. OECD در گزارش Steel Outlook ۲۰۲۶ تصویری بسیار روشن از آینده صنعت فولاد جهان ارائه کرده است. ظرفیت فولادسازی جهان در سال ۲۰۲۵ به رکورد ۴۴۵/۲ میلیارد تن رسید، در حالی که ظرفیت مازاد به ۶۴۰میلیون تن افزایش یافته است. OECD پیشبینی میکند این رقم تا سال ۲۰۲۸ به حدود ۷۴۵میلیون تن برسد، در شرایطی که رشد تقاضای جهانی فولاد تا سال ۲۰۳۰ فقط حدود ۹/۰ درصد در سال برآورد شده است. به زبان سادهتر، جهان در شرایطی قرار گرفته که ظرفیت فولاد سریعتر از تقاضا رشد میکند. حتی ظرفیت مورد استفاده کارخانهها نیز تحت فشار قرار گرفته است. OECD برآورد کرده نرخ بهرهبرداری جهانی از حدود ۷۶درصد در سال ۲۰۲۵ ممکن است تا سال ۲۰۲۸ به ۷۴درصد یا کمتر برسد. این یعنی در اقتصاد فولاد آینده، داشتن کارخانه کافی نیست. کارخانه باید بتواند با هزینه مناسب، در زمان مناسب و برای بازار مناسب تولید کند. نمونه چین از این منظر بسیار قابل تأمل است. صادرات فولاد این کشور در سال ۲۰۲۵ به رکورد ۱۳۱میلیون تن رسید؛ افزایشی ۱۵۳درصدی نسبت به سال ۲۰۲۰.
OECD بخشی از این افزایش را به ضعف تقاضای داخلی و انتقال بخشی از مازاد تولید به بازارهای خارجی مرتبط میداند. همین موج صادرات باعث افزایش اقدامات تجاری علیه فولاد چین شده و در سال ۲۰۲۵، ۲۷پرونده جدید ضددامپینگ و اقدامات جبرانی علیه چین آغاز شده است؛ بنابراین رقابت آینده فولاد فقط رقابت بر سر «تن تولید» نیست. رقابت بر سر هزینه، کیفیت، فناوری، بازار و سیاست تجاری است.
چین چه چیزی را تغییر داده است؟
تصمیم جدید چین درباره ظرفیت جایگزینی فولاد، یک علامت قابل توجه برای کشورهایی است که هنوز در حال توسعه ظرفیت هستند. چین در مقررات ۲۰۲۶، نسبت جایگزینی ظرفیت در تولید آهن و فولاد را سختگیرانهتر کرده و حداقل نسبت ۵/۱ به ۱ را برای بخشهای اصلی جایگزینی تعیین کرده است. همزمان برای ادغام و بازسازی بنگاهها، ظرفیتهای کم کربن و فناوریهای جدید مانند هیدروژن و کورههای الکتریکی، رویکردهای متفاوتی در نظر گرفته شده است.
پیام این سیاست روشن است: حتی بزرگترین تولیدکننده فولاد جهان نیز دیگر «افزایش ظرفیت به هر قیمت» را مترادف توسعه صنعتی نمیداند.
اروپا از فولاد یک «مسأله اقتصادی چندبعدی» ساخته است
اتحادیه اروپا نیز در ۱۹مارس ۲۰۲۵ برنامه «European Steel and Metals Action Plan» را منتشر کرد؛ برنامهای که فولاد را در پیوند با انرژی، رقابت صنعتی، تجارت، کربن و سرمایهگذاری میبیند.
این تغییر نگاه اهمیت زیادی دارد. سیاست فولادی اروپا دیگر فقط حمایت از تولیدکننده نیست. هدف آن ایجاد شرایطی است که تولید فولاد همزمان رقابتی، کمکربن و قابل دوام باشد. موضوع از این هم جدیتر شده است. سازوکار CBAM اتحادیه اروپا از اول ژانویه ۲۰۲۶ وارد مرحله قطعی شده و آهن و فولاد صراحتا در دامنه آن قرار گرفتهاند. واردکنندگان مشمول باید قیمت کربن نهفته در محصولات را در چارچوب این سازوکار لحاظ کنند؛ بنابراین بازار آینده فولاد تنها یک سؤال ندارد: «این شمش چند دلار؟» بلکه سوال دیگری نیز مطرح میکند: این فولاد با چه میزان انتشار کربن تولید شده است؟
هند و ژاپن؛ دو درس متفاوت
هند از سوی دیگر سراغ تعریف رسمی «فولاد سبز» رفته است. در نظام طبقهبندی این کشور، فولاد با شدت انتشار کمتر از ۲/۲ تن CO₂e به ازای هر تن فولاد نهایی واجد شرایط رتبهبندی سبز میشود و درجات مختلفی براساس شدت انتشار دارد. طبق گزارش سالانه وزارت فولاد هند، تا پایان ۲۰۲۵ تعداد ۵۸واحد فولادی گواهی فولاد سبز دریافت کرده بودند که تولید تجمیعی آنها ۱/۹ میلیون تن بوده است.
ژاپن نیز روی مسألهای حتی مهمتر تمرکز کرده است: ساختن بازار برای فولاد سبز. وزارت اقتصاد، تجارت و صنعت ژاپن اعلام کرده که فولاد کمکربن در مراحل اولیه ممکن است هزینه بالاتری داشته باشد و به همین دلیل ایجاد تقاضا، مشوق و سازوکار خرید برای آن ضروری است. این همان حلقهای است که در بسیاری از برنامههای صنعتی ما کمتر دیده میشود: تولید فقط زمانی معنا پیدا میکند که بازار، زیرساخت و مدل اقتصادی متناسب با آن وجود داشته باشد.
ایران چه مزیتی دارد؟
با وجود همه این چالشها، ایران الزاما بازنده این تغییرات نیست. ساختار تکنولوژیک فولاد ایران یک ویژگی مهم دارد. براساس دادههای World Steel Association در سال ۲۰۲۵ حدود ۹/۹۱ درصد فولاد ایران با مسیر کوره قوس الکتریکی تولید شده، در حالی که سهم این مسیر در کل تولید جهان حدود ۳/۳۰ درصد بوده است. این ویژگی از منظر گذار به فولاد کمکربن بالقوه مهم است؛ البته به شرط آنکه برق مورد نیاز این کورهها پایدار و هرچه بیشتر کمکربن باشد.
ایران همچنین در تولید آهن اسفنجی جایگاه بسیار مهمی دارد. دادههای منتشرشده درباره تولید ۲۰۲۵، رقم تولید DRI ایران را حدود ۲/۳۷ میلیون تن نشان میدهد. این بدان معناست که مسیر گازمحور DRI-EAF که در ایران توسعه یافته، میتواند در آینده بخشی از مزیت صنعتی کشور باشد، اما مزیت زمانی به ارزش اقتصادی تبدیل میشود که انرژی، فناوری، بهرهوری و دسترسی به بازار در کنار هم قرار گیرند. شاید مهمترین درس این سالها این باشد که دیگر نباید موفقیت صنعت فولاد را فقط با یک عدد یعنی «ظرفیت اسمی» بسنجیم.
در نسل بعدی سیاستگذاری فولاد دست کم پنج شاخص باید همزمان دیده شود: نرخ بهرهبرداری از ظرفیت، شدت مصرف انرژی، ارزش صادرات به ازای هر تن، سهم محصولات با ارزش افزوده بالاتر و شدت انتشار کربن. در این صورت ممکن است یک کارخانه ۲میلیون تنی که با ظرفیت بالا، محصول باکیفیت، مصرف انرژی پایین و بازار صادراتی پایدار کار میکند، برای اقتصاد کشور ارزشمندتر از چند میلیون تن ظرفیت اسمی جدید باشد که نیمی از سال با محدودیت انرژی یا مشکلات بازار مواجه است. این دقیقا نقطهای است که باید نگاه ما به توسعه فولاد تغییر کند.
هدف آینده نباید صرفا ۵۵میلیون تن یا هر عدد بزرگ دیگری باشد. هدف باید این باشد که هر تن فولاد ایرانی، با چه میزان انرژی و آب تولید میشود، چه ارزشی ایجاد میکند، چه میزان کربن منتشر میکند و در نهایت چه مقدار ثروت برای اقتصاد ایران بههمراه دارد.
صنعت فولاد ایران برای عبور از مرحله بعدی توسعه، پیش از هر چیز به یک بازتعریف نیاز دارد: از اقتصاد ظرفیت به اقتصاد بهرهوری، ارزشافزوده و رقابتپذیری.
اگر قرار است فولاد همچنان یکی از ستونهای صنعتی ایران باشد، مسأله آینده دیگر این نیست که چند کارخانه دیگر بسازیم. مسأله این است که چگونه همین زنجیره موجود را به صنعتی تبدیل کنیم که پایدار تولید کند، ارزانتر تولید کند، هوشمندانهتر صادر کند و برای بازار فولاد دهه آینده آماده باشد.
شاید شکست اصلی پروژه ۵۵میلیون تن، نرسیدن به یک عدد نباشد. شاید درس بزرگ آن این باشد که توسعه صنعتی با اضافه کردن ظرفیت آغاز میشود، اما با ایجاد زیرساخت، بهرهوری و بازار به نتیجه میرسد.