والاستریت به رویای هوش مصنوعی شک کرد
به گزارش ایده روز؛ اکنون پرسش مهم این است که آیا بازارهای مالی به این نتیجه رسیدهاند که درآمد و سود حاصل از هوش مصنوعی با انتظارات و سرمایهگذاریهای چند هزار میلیارد دلاری این صنعت تناسب ندارد؟
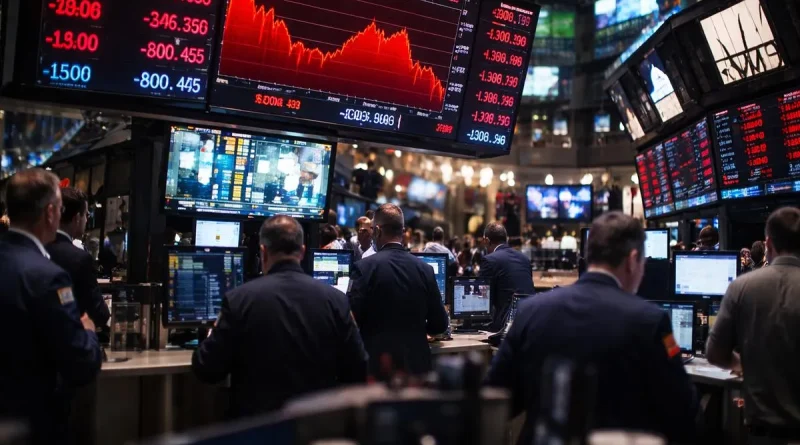
جمعه ۲۹ آبان ۱۴۰۵ برای بازار فناوری آمریکا روزی پرتنش بود. شاخص نزدک در پایان معاملات ۵.۳ درصد سقوط کرد و زیان هفتگی آن به حدود ۱۰ درصد رسید؛ افتی که به گزارش رویترز، شدیدترین کاهش هفتگی این شاخص از سال ۲۰۲۰ تاکنون محسوب میشود. شاخص اساندپی ۵۰۰ نیز در همان روز ۳.۷ درصد پایین آمد و شاخص نوسان بازار، موسوم به VIX، با جهشی ۳۳ درصدی به عدد ۳۷ رسید.
در میان شرکتهای فناوری، تولیدکنندگان تراشه و فعالان زنجیره هوش مصنوعی بیشترین فشار فروش را تجربه کردند. سهام انویدیا در معاملات جمعه حدود ۱۴ درصد سقوط کرد و زیان هفتگی آن به ۲۳ درصد رسید. سهام AMD نیز حدود ۱۳.۳ درصد و میکرون حدود ۱۳.۹ درصد کاهش یافت. برودکام هم با افتی بیش از ۱۲ درصدی مواجه شد. این روند نشان میدهد نگرانی سرمایهگذاران تنها به یک شرکت یا محصول محدود نیست و بخش بزرگی از زنجیره اقتصادی هوش مصنوعی را دربرگرفته است.
البته این افت را نباید بهتنهایی نشانه پایان تقاضا برای هوش مصنوعی دانست. آنچه در بازار سهام اتفاق افتاده، بیش از هر چیز بازنگری در انتظارات سرمایهگذاران از آینده این صنعت است. به بیان دیگر، ممکن است هوش مصنوعی همچنان با سرعت در حال گسترش باشد، اما بازار دیگر حاضر نباشد هر میزان هزینه و هر سطحی از ارزشگذاری را به نام آینده این فناوری بپذیرد.
رویای چند هزار میلیارد دلاری
برای درک علت نگرانیها باید به حجم سرمایهگذاری انجامشده در صنعت هوش مصنوعی نگاه کرد. توسعه مدلهای پیشرفته، ساخت مراکز داده، خرید پردازندههای گرافیکی، تأمین تجهیزات شبکه و ایجاد زیرساختهای پردازشی، هزینههایی بیسابقه به شرکتهای بزرگ فناوری تحمیل کرده است.
بر اساس بررسی بانک مرکزی اروپا در گزارش ثبات مالی نوامبر ۲۰۲۶، برآورد میشود مجموع هزینه سرمایهای شرکتهای بزرگ فناوری آمریکا در حوزه توسعه زیرساختهای مرتبط با هوش مصنوعی تا سال ۲۰۳۰ به حدود ۵.۵ تریلیون دلار برسد. این رقم نشاندهنده ابعاد کمسابقه رقابت برای ساخت زیرساختهای هوش مصنوعی است؛ رقابتی که بخش بزرگی از منابع مالی شرکتهای بزرگ را به خود اختصاص داده است.
اما مسئله اصلی صرف هزینه نیست؛ پرسش این است که این سرمایهگذاریها چه زمانی و با چه میزان بازدهی به درآمد تبدیل میشوند. ساخت یک مرکز داده پیشرفته بهمعنای ایجاد درآمد فوری نیست. شرکتها ابتدا باید هزینه زمین، ساختمان، برق، تجهیزات پردازشی و نگهداری را بپردازند و سپس مشتریانی پیدا کنند که حاضر باشند هزینه استفاده از این ظرفیت را پرداخت کنند.
در چنین شرایطی، هرگونه کندی در رشد تقاضا، کاهش قیمت خدمات یا افزایش هزینه تأمین مالی میتواند محاسبات اقتصادی این پروژهها را برهم بزند. سرمایهگذارانی که پیشتر رشد سریع درآمدهای هوش مصنوعی را در قیمت سهام لحاظ کرده بودند، اکنون به دنبال شواهد روشنتری از بازگشت سرمایه هستند.
وقتی هزینهها از درآمد جلو میزنند
یکی از مهمترین نشانههای نگرانی درباره آینده اقتصادی هوش مصنوعی، وضعیت جریان نقدی شرکتهای بزرگ فناوری است. جریان نقدی آزاد به منابعی گفته میشود که پس از تأمین هزینههای عملیاتی و سرمایهگذاریهای ضروری برای شرکت باقی میماند و میتواند برای توسعه فعالیتها، بازپرداخت بدهی یا پرداخت به سهامداران استفاده شود.
بانک مرکزی اروپا در گزارش نوامبر (ماه جاری میلادی) خود هشدار داده است که جریان نقدی آزاد بسیاری از شرکتهای بزرگ آمریکایی فعال در حوزه زیرساخت هوش مصنوعی در سال ۲۰۲۶ منفی شده؛ زیرا هزینههای سرمایهای توسعه زیرساخت از جریان نقدی عملیاتی آنها فراتر رفته است. البته این وضعیت درباره همه شرکتهای زنجیره هوش مصنوعی یکسان نیست و تولیدکنندگان تراشههایی مانند انویدیا و برودکام همچنان از تقاضای بالای محصولات خود منتفع شدهاند.
بررسی جداگانه بانک فدرال رزرو سنتلوئیس نیز تصویر دقیقتری از این تفاوت ارائه میدهد. بر اساس این بررسی، سرمایهگذاری فصلی سازندگان مراکز داده در دوره اخیر به حدود ۱۹۶.۴ میلیارد دلار رسیده، در حالی که جریان نقدی عملیاتی آنها حدود ۱۹۷.۵ میلیارد دلار بوده است. فاصله اندک میان این دو رقم نشان میدهد بخش بزرگی از منابع عملیاتی این شرکتها صرف توسعه زیرساخت میشود.
در مقابل، تولیدکنندگان تراشه در وضعیت متفاوتی قرار دارند. جریان نقدی عملیاتی فصلی این گروه حدود ۴۱ میلیارد دلار و میزان سرمایهگذاری آنها حدود ۲۲.۷ میلیارد دلار برآورد شده است. به این ترتیب، برخلاف برخی سازندگان زیرساخت، شرکتهای تراشهساز هنوز توان بیشتری برای تأمین هزینههای توسعه خود از محل درآمدهای عملیاتی دارند.
این تفاوت اهمیت زیادی دارد؛ چراکه نمیتوان تمام شرکتهای فعال در حوزه هوش مصنوعی را در یک گروه اقتصادی قرار داد. شرکت سازنده تراشه، شرکت ارائهدهنده خدمات ابری و شرکتی که مدل هوش مصنوعی توسعه میدهد، هرکدام الگوی درآمدی و هزینهای متفاوتی دارند؛ بنابراین افت همزمان سهام آنها لزوما به معنای یکسان بودن مشکلات اقتصادیشان نیست.
بدهی؛ ضلع پنهان رقابت هوش مصنوعی
تا مدتها تصور میشد شرکتهای بزرگ فناوری به دلیل برخورداری از منابع مالی گسترده و سودهای عملیاتی بالا، میتوانند هزینه توسعه هوش مصنوعی را بدون فشار جدی بر ترازنامه خود تأمین کنند. با این حال، گسترش پروژههای زیرساختی و افزایش هزینهها، بخشی از این شرکتها را به سمت استفاده بیشتر از منابع مالی خارجی سوق داده است.
بررسی بانک فدرال رزرو سنتلوئیس نشان میدهد سازندگان مراکز داده بیش از گذشته به انتشار بدهی متکی شدهاند. میزان خالص انتشار بدهی این گروه از حدود ۳.۲ میلیارد دلار به ۳۰.۲ میلیارد دلار در هر فصل افزایش یافته است. این در حالی است که تولیدکنندگان تراشه در همین بررسی، بهطور متوسط بازپرداخت خالص بدهی داشتهاند.
اهمیت این موضوع زمانی بیشتر میشود که بدانیم سودآوری پروژههای هوش مصنوعی به تحقق پیشبینیهای بلندمدت وابسته است. اگر شرکتها نتوانند ظرفیت ایجادشده را با سرعت مورد انتظار به فروش برسانند، بازپرداخت بدهیها و تأمین مالی پروژههای جدید دشوارتر خواهد شد. در نتیجه، مسئله دیگر فقط قیمت سهام نیست؛ بلکه توان شرکتها برای ادامه سرمایهگذاری در مقیاس فعلی نیز اهمیت پیدا میکند.
گزارش بانک مرکزی اروپا نیز به ارتباطات مالی پیچیده میان شرکتهای فعال در زنجیره هوش مصنوعی اشاره کرده است؛ ارتباطاتی که در برخی موارد شامل سرمایهگذاری متقابل، قراردادهای تأمین زیرساخت و تأمین مالی مشتریان میشود. چنین مناسباتی میتواند در زمان رونق، رشد بازار را تقویت کند، اما در صورت کاهش تقاضا یا افت ارزشگذاریها، ریسکها را به بخشهای مختلف این زنجیره منتقل کند.
پول در چرخهای از سرمایهگذاری میچرخد؟
یکی از نگرانیهای مهم تحلیلگران، شکلگیری نوعی چرخه مالی میان شرکتهای هوش مصنوعی و تأمینکنندگان زیرساخت آنهاست. در این الگو، شرکتهای بزرگ فناوری در توسعه شرکتهای هوش مصنوعی سرمایهگذاری میکنند، زیرساخت پردازشی در اختیار آنها میگذارند و همزمان از فروش تراشه، خدمات ابری یا تجهیزات به همان شرکتها درآمد به دست میآورند.
این روابط لزوما به معنای ناسالم بودن فعالیت اقتصادی نیست؛ زیرا بسیاری از همکاریهای فناورانه بر مبنای سرمایهگذاری مشترک و قراردادهای بلندمدت شکل میگیرند. با این حال، اگر درآمد برخی شرکتها بهشدت به سرمایهگذاری و حمایت مالی شرکای تجاریشان وابسته باشد، ارزیابی میزان تقاضای واقعی و مستقل برای محصولات و خدمات هوش مصنوعی دشوارتر میشود.
برای نمونه، در یکی از توافقهای اعلامشده میان برودکام و شرکت آنتروپیک، برودکام پذیرفته است تا سقف ۴۲ میلیارد دلار برای توسعه زیرساخت این شرکت تأمین مالی کند و حدود یک میلیارد دلار نیز در سهام آن سرمایهگذاری کند. این نمونه نشان میدهد رابطه میان تولیدکنندگان تراشه و توسعهدهندگان مدلهای هوش مصنوعی صرفا به خریدوفروش تجهیزات محدود نمانده و به همکاریهای مالی گستردهتری رسیده است.
بانک مرکزی اروپا نیز در گزارش خود درباره خطر ارتباطات مالی درهمتنیده و تأمین مالی چرخشی هشدار داده است. نگرانی اصلی این است که در صورت کاهش ارزش شرکتها یا توقف سرمایهگذاری یکی از بازیگران بزرگ، مشکلات مالی به سایر بخشهای زنجیره منتقل شود.
رقیب تازه؛ هوش مصنوعی ارزانتر
عامل دیگری که میتواند انتظارات سرمایهگذاران را تغییر دهد، پیشرفت مدلهای ارزانتر و متنباز است. تا پیش از این، تصور غالب در بازار آن بود که توسعه هوش مصنوعی پیشرفته به سرمایهگذاریهای عظیم، پردازندههای گرانقیمت و مراکز داده بسیار بزرگ نیاز دارد و شرکتهایی که توان مالی بیشتری دارند، میتوانند سهم اصلی بازار را به دست آورند.
اما گسترش مدلهای کارآمدتر و کاهش هزینه اجرای برخی کاربردهای هوش مصنوعی، این تصور را با چالش روبهرو کرده است. اگر شرکتها بتوانند با منابع پردازشی کمتر، خدماتی با کیفیت رقابتی ارائه دهند، ممکن است تقاضا برای بخشی از زیرساختهای گرانقیمت کمتر از پیشبینیهای اولیه باشد.
بانک مرکزی اروپا نیز در گزارش اخیر خود به این احتمال اشاره کرده که گسترش مدلهای ارزانتر و دارای وزنهای باز میتواند مسیر سودآوری شرکتهایی را که اکنون در خط مقدم توسعه هوش مصنوعی قرار دارند، تحت تأثیر قرار دهد.
البته کاهش هزینه توسعه و استفاده از هوش مصنوعی لزوما به معنای کاهش کل بازار نیست. حتی ممکن است ارزانتر شدن این فناوری، تعداد کاربران و شرکتهای استفادهکننده را افزایش دهد. مسئله اصلی برای سرمایهگذاران این است که آیا افزایش تعداد کاربران میتواند کاهش قیمت خدمات و فشار بر حاشیه سود شرکتها را جبران کند یا خیر.
آیا تاریخ دوباره تکرار میشود؟
مقایسه وضعیت کنونی بازار هوش مصنوعی با حباب داتکام در اواخر دهه ۱۹۹۰ و اوایل دهه ۲۰۰۰، یکی از بحثهای پرتکرار در تحلیلهای اقتصادی است. در آن دوره نیز گسترش اینترنت موجی از خوشبینی را در بازارهای مالی ایجاد کرد و ارزش سهام شرکتهای اینترنتی با سرعتی بالا افزایش یافت. اما بسیاری از کسبوکارها نتوانستند انتظارات سرمایهگذاران را به درآمد و سود پایدار تبدیل کنند و در نهایت بخش بزرگی از ارزش بازار از بین رفت.
با این حال، نباید این دو دوره را کاملا مشابه دانست. اینترنت در نهایت به یکی از زیرساختهای اصلی اقتصاد جهان تبدیل شد، اما بسیاری از شرکتهایی که در نخستین موج سرمایهگذاری اینترنتی رشد کرده بودند، نتوانستند در بازار باقی بمانند؛ بنابراین حتی اگر هوش مصنوعی نیز به فناوری زیربنایی اقتصاد آینده تبدیل شود، تضمینی وجود ندارد که تمام شرکتهای فعال در این حوزه ارزشگذاری فعلی خود را حفظ کنند.
بانک مرکزی اروپا در گزارش نوامبر ۲۰۲۶ خود به نشانههایی از افزایش خوشبینی و هیجان در بازار سهام مرتبط با هوش مصنوعی اشاره کرده و هشدار داده است که حجم عرضه اولیه سهام در این حوزه، بهعنوان سهمی از تولید ناخالص داخلی آمریکا، در مسیری قرار گرفته که میتواند از اوج دوران حباب داتکام نیز فراتر برود. این نهاد همچنین تمرکز بالای بازار در تعداد محدودی از شرکتهای هوش مصنوعی را یکی از عوامل افزایش آسیبپذیری بازارهای مالی دانسته است.
از سوی دیگر، گزارش ثبات مالی فدرال رزرو آمریکا در نوامبر ۲۰۲۶ نشان میدهد هوش مصنوعی در نظرسنجی از فعالان بازار مالی، مهمترین ریسک مورد اشاره برای ثبات مالی بوده است. نگرانی درباره ارزشگذاری بالای سهام، احتمال کمتر بودن درآمد شرکتها از پیشبینیها و پیچیدگی روشهای تأمین مالی پروژههای هوش مصنوعی، از جمله موارد مطرحشده در این گزارش است.
بازار به پایان هوش مصنوعی رأی نداده است
با وجود شدت ریزش سهام، هنوز نمیتوان از پایان رونق هوش مصنوعی سخن گفت. حتی در میان تحلیلگران والاستریت نیز درباره ماهیت این افت اختلافنظر وجود دارد. گروهی آن را اصلاحی طبیعی پس از رشد سریع ارزش سهام میدانند و معتقدند شرکتهای بزرگ فناوری همچنان از تقاضای واقعی برای خدمات و زیرساختهای هوش مصنوعی برخوردارند. در مقابل، گروهی دیگر معتقدند سرعت سرمایهگذاریها از توان بازار برای ایجاد درآمد متناسب با آنها پیشی گرفته است.
رویترز در گزارش ۲۰ نوامبر خود به نقل از فعالان بازار تأکید کرده است که با وجود موج فروش، بسیاری از متخصصان مالی همچنان به بنیانهای بلندمدت صنعت هوش مصنوعی اعتقاد دارند و افت اخیر را بیشتر نوعی بازنگری در ارزشگذاریها میدانند تا پایان چرخه توسعه این فناوری.